Comparar capitalización simple y compuesta y reconocer el papel del tiempo y de las aportaciones.
Míralo en un dibujo
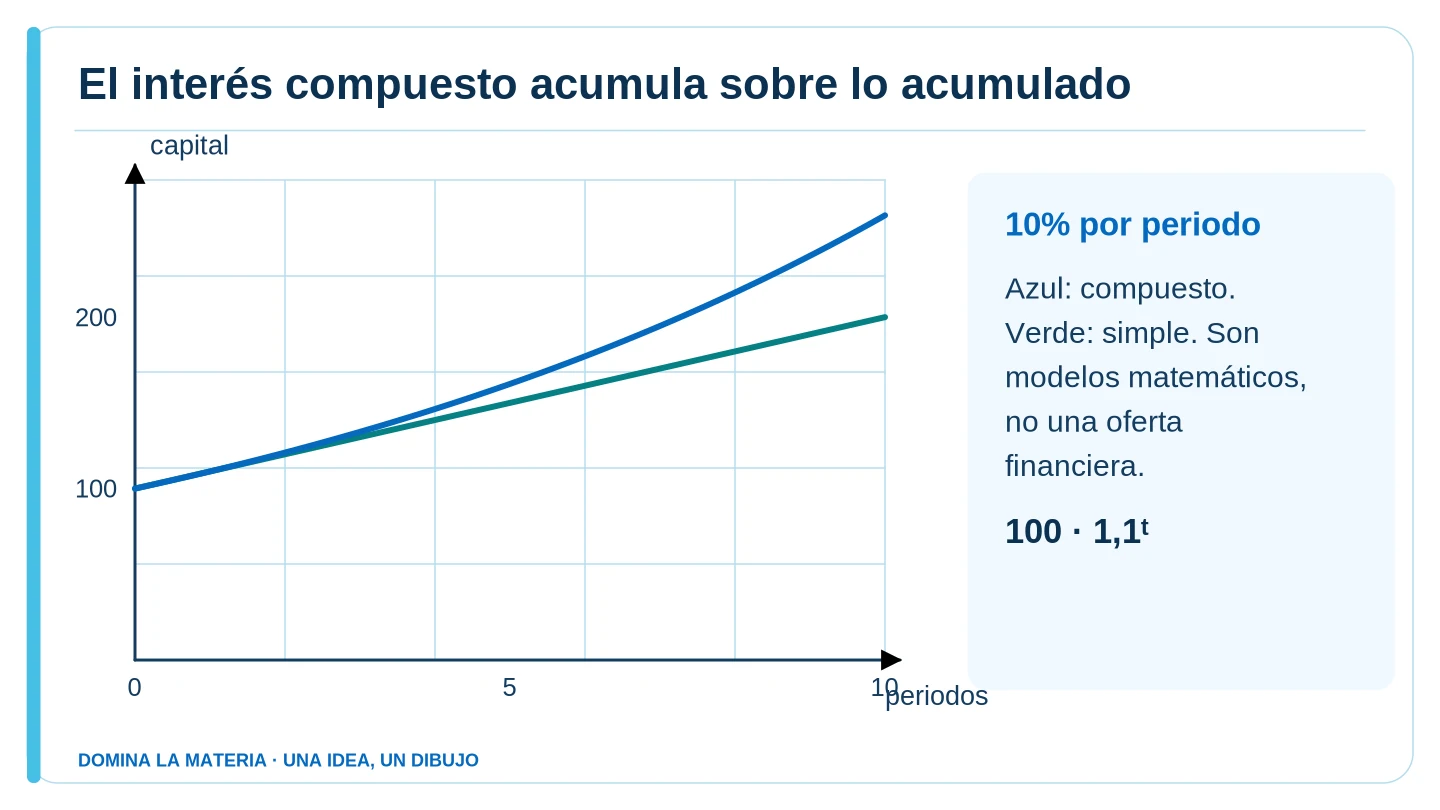
Se comparan C=100(1+0,1t), interés simple, y C=100·1,1ᵗ, interés compuesto, durante diez periodos al 10%. Ejemplo matemático, no oferta financiera.
Antes de seguir: ¿Por qué coinciden al acabar el primer periodo?
Comprueba tu razonamiento
Porque en ese momento ambos calculan el primer interés sobre el capital inicial. La capitalización marca la diferencia después.
Antes de empezar
Necesitas manejar: Fracciones; Potencias; Intervalos.
Escribe en papel tu respuesta a esta pregunta antes de desplegarla.
¿Qué distingue simple y compuesto?
La base de cálculo: capital inicial fijo frente a saldo acumulado.
En un minuto
- La base de cálculo: capital inicial fijo frente a saldo acumulado.
- Que ambos correspondan al mismo periodo y a la misma convención.
- Una progresión geométrica de cantidades capitalizadas.
- No; normalmente incluye intereses y devolución de capital.
Entiende la idea
El concepto
En el interés simple, los intereses de cada periodo se calculan sobre el capital inicial. Si la tasa por periodo es i y transcurren n periodos, el capital final es C₀(1+ni). En el compuesto, los intereses se incorporan al saldo y también generan intereses: C_n=C₀(1+i)^n. Ambos modelos coinciden tras un periodo, pero no en general después.
La unidad temporal debe ser coherente. Una tasa anual no se combina directamente con un número de meses sin transformar el modelo. En capitalización compuesta, una tasa efectiva anual equivalente a una mensual i_m es (1+i_m)^12−1. Dividir una tasa efectiva anual entre doce no conserva exactamente la equivalencia compuesta. Los enunciados deben indicar si se trata de tasas efectivas o nominales.
Cómo utilizarlo sin errores
Si se busca el tiempo o la tasa, se despeja la potencia utilizando logaritmos o raíces. Las aportaciones periódicas introducen una suma geométrica. Con aportación A al final de cada periodo, la cantidad acumulada tras n periodos es A((1+i)^n−1)/i para i≠0; si i=0 vale An. Una aportación al principio permanece invertida un periodo más.
En un préstamo matemático de cuotas constantes, sin comisiones y a tasa fija, la cuota se obtiene igualando el valor actual de los pagos al capital. El saldo pendiente cambia porque parte de cada cuota paga intereses y parte amortiza capital. Estos son modelos didácticos simplificados: no incorporan impuestos, comisiones, cambios de tipos ni condiciones contractuales y no se utilizan aquí para recomendar productos financieros.
Fórmulas y condiciones de uso
Lee las condiciones junto con cada expresión. Una fórmula sin sus hipótesis puede dar un resultado incorrecto.
Consultar la notación textual original
Simple: C_n=C₀(1+ni). Compuesto: C_n=C₀(1+i)^n. Renta final: A((1+i)^n−1)/i. Cuota=P·i/(1−(1+i)^(−n)).
Ejemplos resueltos
Ejemplo 1 · Compara 1.000 unidades a un 5 % anual durante tres años con interés simple y compuesto.
- Simple: 1000(1+3·0,05)=1150. Los intereses totales son 150.
- Compuesto: 1000·1,05³=1157,625, aproximadamente 1157,63.
- La diferencia 7,625 procede de capitalizar intereses. Las tasas y periodos están expresados en años.
Ejemplo 2 · Se aportan 200 unidades al final de cada año durante dos años, con tasa anual ficticia del 10 %. ¿Cuál es el saldo final?
- La primera aportación permanece un año: 200·1,10=220. La segunda se ingresa justo al final y aporta 200.
- El total es 420. La fórmula de renta da 200((1,10)²−1)/0,10=420.
- No se capitalizan ambas aportaciones durante dos años, porque sus fechas son distintas.
Practica antes de mirar la solución
Práctica 1 · Calcula el capital final de 500 al 4 % simple durante dos años.
Primera ayuda
Los intereses se calculan siempre sobre 500.
Ver solución razonada
500(1+2·0,04)=540 unidades.
Práctica 2 · ¿Cuánto tarda en duplicarse un capital al 5 % compuesto según el modelo continuo en n?
Primera ayuda
Resuelve 1,05^n=2.
Ver solución razonada
n=ln2/ln1,05≈14,21 años. Si solo se considera el saldo al final de cada año, la primera duplicación se alcanza en el año 15.
Práctica 3 · Un préstamo ficticio de 1.000 se devuelve en dos cuotas anuales al 10 %. Calcula la cuota constante sin comisiones.
Primera ayuda
Usa P=1000, i=0,10 y n=2.
Ver solución razonada
Cuota=1000·0,10/(1−1,10^(−2))≈576,19. La suma de cuotas supera el capital porque incluye intereses. Los redondeos finales pueden requerir ajustar céntimos en un modelo real.
El error que debes evitar
No mezclar tasas anuales con meses sin conversión. No dar a todas las aportaciones la misma antigüedad. No presentar el modelo como una oferta financiera real.
Comprueba lo aprendido
Autoevaluación formativa: no es una nota oficial ni un examen vigilado.
En interés compuesto, los intereses acumulados…
Solución y explicación
Respuesta: También se capitalizan. Se añaden al saldo que sirve de base en el periodo siguiente.
Una tasa efectiva mensual equivalente a una anual…
Solución y explicación
Respuesta: Debe respetar la equivalencia compuesta. Las tasas se relacionan mediante potencias.
Una aportación al final del último periodo…
Solución y explicación
Respuesta: No acumula intereses antes de ese instante. Se realiza justamente cuando se calcula el saldo final.
Recupera las ideas de memoria
Antes de revelar cada respuesta, di la tuya en voz alta o escríbela. Marca si la recordabas para programar el siguiente repaso.
¿Qué distingue simple y compuesto?
Ya lo he intentado: revelar respuesta
La base de cálculo: capital inicial fijo frente a saldo acumulado.
Intenta responder antes de mirar.
¿Qué se revisa al combinar tasa y tiempo?
Ya lo he intentado: revelar respuesta
Que ambos correspondan al mismo periodo y a la misma convención.
Intenta responder antes de mirar.
¿Qué suma aparece con aportaciones periódicas?
Ya lo he intentado: revelar respuesta
Una progresión geométrica de cantidades capitalizadas.
Intenta responder antes de mirar.
¿Una cuota de préstamo es solo amortización?
Ya lo he intentado: revelar respuesta
No; normalmente incluye intereses y devolución de capital.
Intenta responder antes de mirar.
Explícalo y llévalo a otro problema
Construye a mano los saldos de un préstamo de dos periodos: calcula intereses sobre el saldo pendiente, resta la cuota y comprueba que termina aproximadamente en cero.
Cierre en papel: explica el procedimiento, anota una condición de validez y vuelve a resolver un ejercicio que te haya costado sin consultar sus pasos.
Consolida el tema completo
Abrir resumen, esquema y refuerzo de Herramientas numéricas
Fuentes y revisión editorial
Material de elaboración propia con asistencia de IA. Revisión docente final pendiente. La comprobación técnica no certifica la adaptación a una convocatoria concreta de PAU.